提示:请不要相信视频中的任何广告内容
提示:请不要相信视频中的任何广告内容
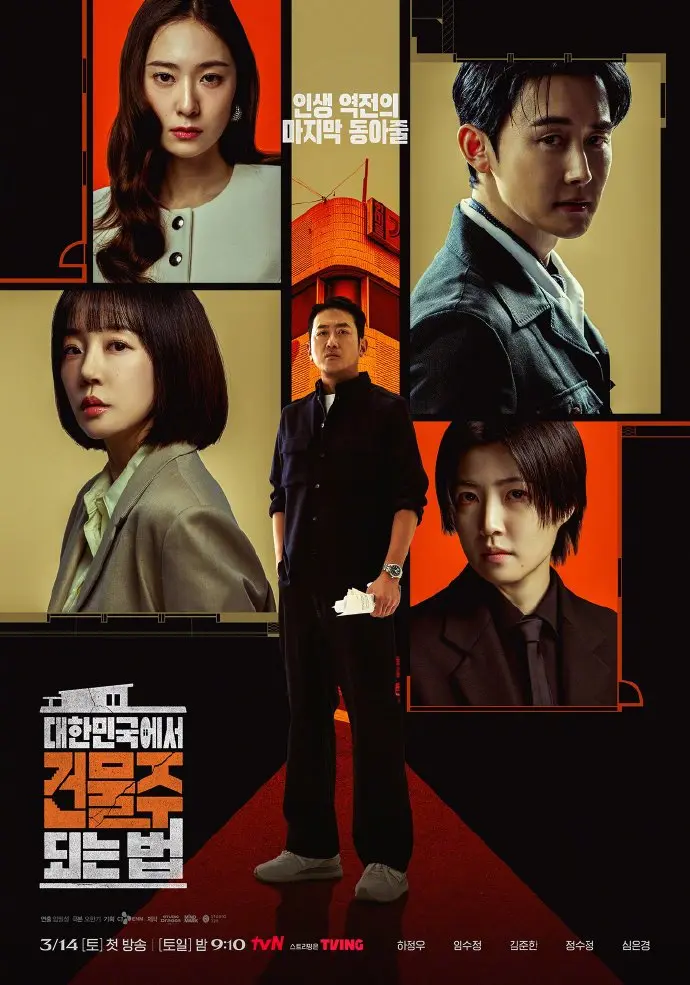
在大韩民国成为房主的方法
2026年3月14日首播的韩剧《在大韩民国成为房主的方法》共12集,以韩国住房危机为背景,讲述普通人追逐“安居梦”的故事。剧中,首付加贷款占房价80%-100%的购房现实,以及月供占收入70%以上的经济压力,成为贯穿始终的债务枷锁,撕开“房主”身份背后隐藏的生存困境。
住房危机下的全民焦虑
韩国住房市场长期面临供需失衡,房价收入比远超合理区间,年轻人购房率持续走低。剧集以“房主”为核心命题,将现实中“买房=负债”的普遍焦虑具象化——剧中角色为凑首付掏空积蓄,甚至借高利贷,贷款审批时的“无死角审查”,月供压力下的生活窒息感,都成为韩国住房危机的缩影。剧中反复出现的“房价涨幅>收入涨幅”“政策倾斜资本”等细节,让观众看到韩国社会中“住房”已从民生需求异化为资本游戏,而“成为房主”的口号,不过是资本收割的温柔陷阱。
人物命运:从希望到绝望的轨迹
主角夫妻为买房放弃梦想职业,妻子兼职三份工,丈夫压缩饮食开支,两人省吃俭用三年凑齐首付,却在签约后发现月供占收入70%,不得不削减医疗支出、推迟生育计划。剧中配角们的故事更添残酷:有人为帮子女买房抵押祖屋,最终因无力还贷被银行收房;有人因失业断供,从“房主”沦为流浪汉。不同年龄、职业的人物,共同勾勒出“房主梦”破碎的群像。
“房主”身份的债务异化
剧集将“成为房主”拆解为可量化的经济链条:首付需掏空6-10年积蓄,贷款额度接近房价全额,每月月供占收入70%以上,意味着“房主”需用近七成收入偿还债务,生活质量骤降。剧中角色为维持“房主”身份,不得不牺牲娱乐、教育甚至健康,陷入“为房而活”的恶性循环。当经济波动或意外事件发生时,断供风险陡增。剧中角色因失业、疾病等原因断供后,面临的不仅是房产被收走,更有信用破产、亲友疏远的双重打击,揭示“房主”身份背后隐藏的生存脆弱性。
黑色寓言的社会反思
作为韩国住房危机的黑色寓言,剧集没有给出“成为房主的方法”,反而用“方法”二字反讽——所谓“方法”,实则是债务累积的路径,是资本对个体的系统性剥削。剧中“房主”的悲剧,本质是韩国住房政策失效、资本无序扩张的必然结果。剧集让观众直面“安居梦”的虚幻性,提醒人们警惕“拥有房产=人生成功”的单一叙事。当“成为房主”成为债务代名词,社会需要重新审视住房政策,以及“家”的真正意义——或许,真正的安稳并非钢筋水泥的房产证而是社会保障与个体尊严的双重保障。